

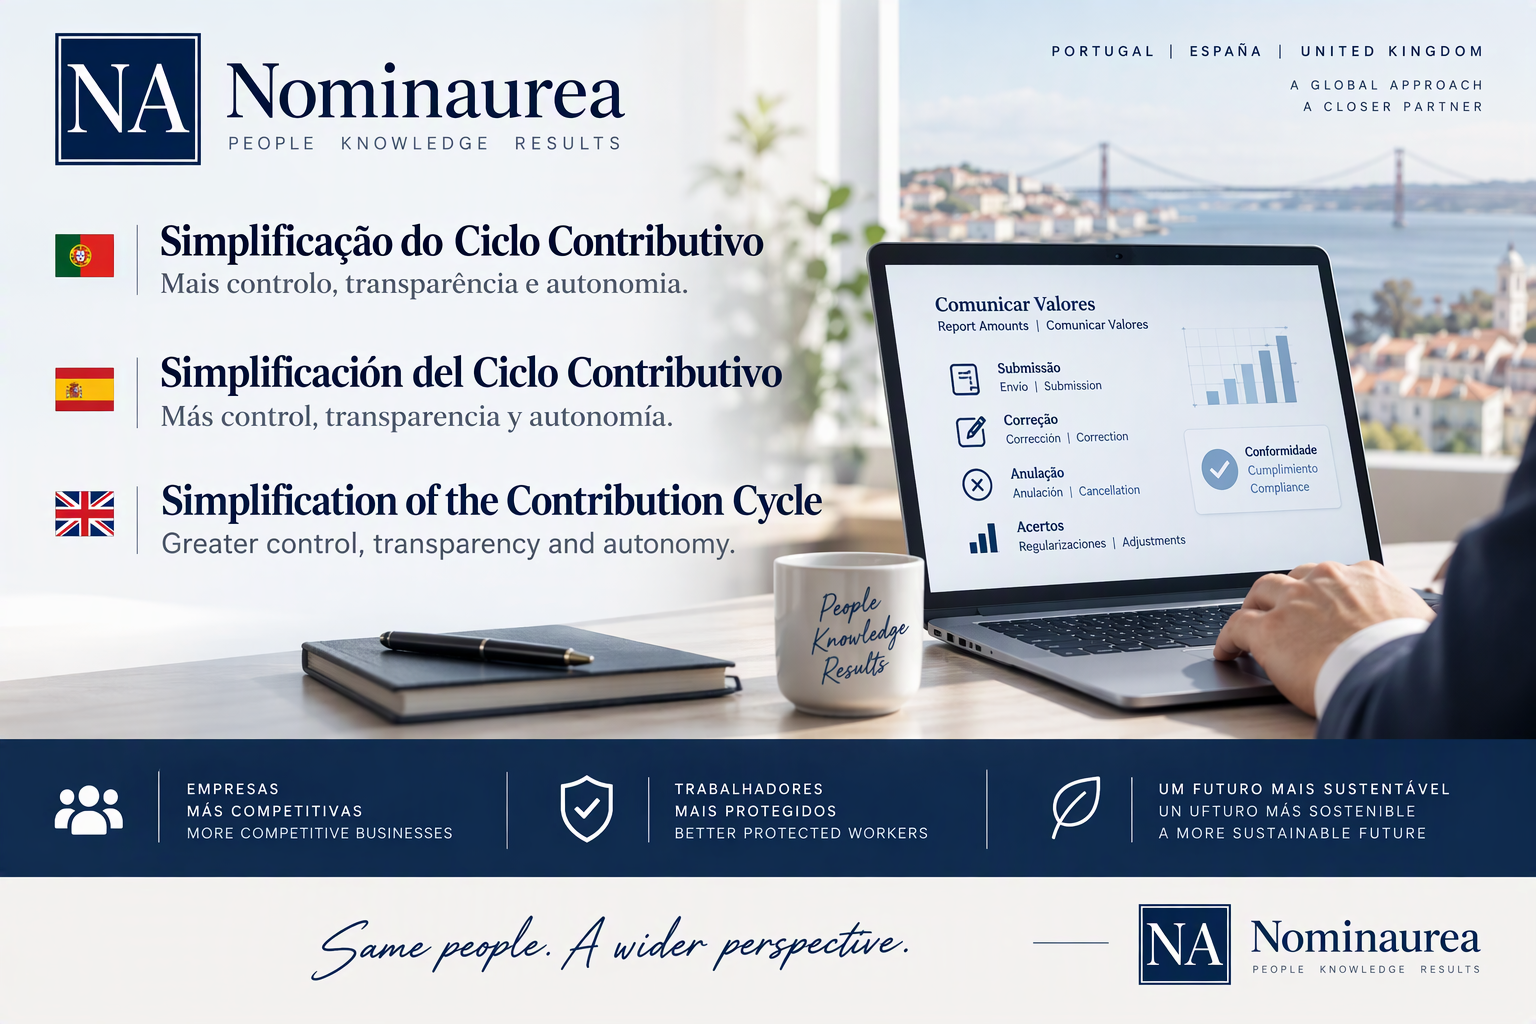
¿Qué es la Simplificación del Ciclo Contributivo?
La Simplificación del Ciclo Contributivo modifica el modelo tradicional de comunicación de remuneraciones a la Seguridad Social portuguesa.
El nuevo sistema utiliza la información disponible sobre cada trabajador, incluyendo las relaciones laborales, tipos contributivos aplicables, determinadas remuneraciones, días de trabajo e interrupciones conocidas por la Seguridad Social, así como posibles reducciones derivadas de incentivos a la contratación.
La Seguridad Social pasa, de este modo, a presentar automáticamente la obligación contributiva, correspondiendo a la empresa confirmar, modificar o comunicar nuevos importes y proceder posteriormente al pago.
Sin embargo, esto no significa que desaparezca la responsabilidad de las empresas sobre la calidad de la información. Al contrario: la automatización aumenta la importancia de garantizar que las relaciones laborales, las remuneraciones y sus modificaciones estén correctamente registradas y actualizadas.
«Comunicar Valores»: entender primero el principio sustitutivo
Uno de los aspectos esenciales en la gestión del nuevo modelo consiste en comprender que una nueva comunicación para una misma combinación de elementos no debe interpretarse simplemente como un importe adicional.
En la funcionalidad Comunicar Valores, debe tenerse en cuenta el principio sustitutivo: cuando se realiza una nueva comunicación para el mismo trabajador, periodo, cualificación y naturaleza de la remuneración, el nuevo importe pasa a sustituir al comunicado anteriormente.
Esta lógica es especialmente importante cuando existen envíos duplicados o cuando la empresa detecta posteriormente un error en el procesamiento de la nómina.
Ejemplo práctico
Supongamos que una empresa ha comunicado una determinada remuneración por un importe de 1.500 €, pero posteriormente comprueba que el importe correcto debería ser de 1.650 €.
En el modelo sustitutivo, la corrección no debe consistir únicamente en comunicar los 150 € de diferencia. La nueva comunicación deberá indicar el importe total correcto de 1.650 €, sustituyendo la comunicación anterior.
De este modo, se reduce el riesgo de duplicidades provocadas por sucesivas comunicaciones.
¿Cómo corregir un importe ya comunicado?
Cuando una empresa comprueba que un importe comunicado es incorrecto, deberá realizar una nueva comunicación con el importe total que efectivamente debe quedar registrado, manteniendo la identificación del trabajador, periodo, cualificación y naturaleza de la remuneración correspondiente.
Es importante que los departamentos de payroll, recursos humanos y contabilidad asimilen esta lógica.
En lugar de pensar:
«¿Cuánto falta por añadir?»
la pregunta debería ser:
«¿Cuál es el importe total correcto que debe quedar registrado?»
Esta diferencia aparentemente sencilla puede evitar errores significativos en el cálculo de las cotizaciones.
¿Y si es necesario anular un importe?
También puede producirse la situación inversa: una remuneración ha sido comunicada, pero posteriormente se determina que no debería haberse considerado.
En este caso, siguiendo la lógica sustitutiva, la anulación puede realizarse mediante una nueva comunicación por importe de 0 €, manteniendo los restantes elementos de identificación de la comunicación original.
Por lo tanto, no se trata simplemente de eliminar el historial de la operación. Se efectúa una nueva comunicación destinada a establecer en cero el importe que debe considerarse.
Desde el punto de vista del control interno, es recomendable que la empresa conserve documentación sobre el motivo que ha originado la corrección, especialmente cuando derive de modificaciones posteriores en el procesamiento de las nóminas.
Regularizaciones positivas y negativas: una lógica diferente
Es importante distinguir la sustitución de valores de la realización de una regularización o ajuste.
El nuevo entorno contributivo contempla servicios específicos relacionados con las regularizaciones de remuneraciones.
En el servicio Enviar Valores de Remuneração por Acerto, las empresas deben prestar especial atención a la opción que determina si la operación constituye efectivamente un ajuste o una sustitución.
Cuando «Acerto» = «Sim»
El importe comunicado funciona como una variación respecto al valor existente, que puede ser positiva o negativa.
Por ejemplo:
- Importe registrado: 1.500 €
- Regularización: +150 €
- Importe resultante: 1.650 €
En una regularización negativa:
- Importe registrado: 1.500 €
- Regularización: -100 €
- Importe resultante: 1.400 €
Cuando «Acerto» = «Não»
La lógica deja de ser incremental. El importe comunicado deberá representar el nuevo total correcto, sustituyendo al valor considerado anteriormente.
Esta distinción es fundamental. Confundir una regularización de +150 € con una sustitución por 150 € produciría resultados completamente diferentes.
Un nuevo proceso que exige un mayor control interno
La automatización no elimina la necesidad de realizar comprobaciones. Lo que cambia es el momento y la forma en que estas deben realizarse.
Las empresas deberían establecer procedimientos que permitan comparar:
- los importes resultantes del procesamiento de las nóminas;
- los importes comunicados o conocidos por la Seguridad Social;
- posibles modificaciones o conceptos retributivos;
- los importes finales utilizados para calcular las cotizaciones;
- las regularizaciones o sustituciones realizadas posteriormente.
El nuevo modelo ofrece mecanismos para consultar los valores calculados por trabajador y analizar las obligaciones contributivas desde una perspectiva mensual o anual.
Esta evolución puede facilitar considerablemente los procesos de conciliación entre payroll, contabilidad y Seguridad Social, siempre que la empresa establezca procedimientos de control adecuados.
Atención al periodo de transición durante 2026
La implementación de la Simplificación del Ciclo Contributivo se está realizando progresivamente a lo largo de 2026.
La adhesión produce efectos en el mes siguiente a su registro y, una vez efectuada, es irreversible. Durante este periodo transitorio pueden coexistir el modelo tradicional y el nuevo sistema, en función de la situación de cada entidad empleadora.
De acuerdo con el calendario previsto, a partir del 1 de enero de 2027 todas las entidades empleadoras estarán incluidas en el nuevo modelo contributivo.
Por este motivo, las empresas deberían aprovechar los últimos meses de 2026 para revisar:
- la parametrización de sus programas de gestión de nóminas;
- la información relativa a las relaciones laborales de sus trabajadores;
- los procedimientos para comunicar remuneraciones variables;
- los circuitos internos de validación;
- los procedimientos para efectuar correcciones y anulaciones;
- la utilización de regularizaciones positivas y negativas;
- y la conciliación entre payroll, contabilidad y obligaciones contributivas.
Más que un simple cambio tecnológico, estamos ante un verdadero cambio de procesos.
Más control, transparencia y autonomía
La Simplificación del Ciclo Contributivo pretende reducir determinadas cargas administrativas recurrentes y hacer que el proceso contributivo sea más digital, automático y previsible.
Para las empresas, esta evolución puede representar una reducción de tareas administrativas repetitivas, pero también exige una atención considerable a la calidad de la información de origen.
Cuanto más automatizado sea el sistema, mayor será la importancia de garantizar que las relaciones laborales, remuneraciones, cualificaciones y respectivas naturalezas estén correctamente registradas.
Conclusión
La Simplificación del Ciclo Contributivo supone un cambio significativo en la gestión de las obligaciones contributivas de las empresas en Portugal.
En relación con la funcionalidad Comunicar Valores, resulta esencial comprender el principio sustitutivo: cuando se pretende corregir una comunicación, debe indicarse el nuevo importe total correcto, en lugar de limitarse a añadir la diferencia.
Cuando se utiliza el mecanismo específico de regularización, es igualmente imprescindible distinguir entre una operación que suma o resta una determinada cantidad y una comunicación destinada a sustituir íntegramente el importe anterior.
Con la generalización obligatoria del nuevo modelo a partir del 1 de enero de 2027, preparar los procedimientos, los sistemas y los equipos deja de ser simplemente una cuestión de adaptación tecnológica. Pasa a convertirse en una parte esencial del control de las nóminas y del correcto cumplimiento de las obligaciones frente a la Seguridad Social portuguesa.
¿Cómo puede ayudar Nominaurea?
Nominaurea puede acompañar a las empresas en su adaptación a la Simplificación del Ciclo Contributivo, ayudando a que la transición al nuevo modelo se realice con procedimientos adecuados de payroll, comprobación y control.
Nuestro apoyo puede incluir:
- acompañamiento durante la transición al nuevo modelo contributivo;
- revisión de los procedimientos de gestión y procesamiento de nóminas;
- validación de las remuneraciones y sus respectivas naturalezas;
- apoyo para identificar y corregir posibles discrepancias;
- acompañamiento en sustituciones, anulaciones y regularizaciones;
- conciliación entre los datos de payroll y los importes considerados por la Seguridad Social;
- apoyo en el cumplimiento periódico de las obligaciones laborales y contributivas;
- seguimiento permanente de los cambios relevantes para empresas con trabajadores en Portugal.
En un proceso cada vez más automatizado, el objetivo de Nominaurea es ayudar a las empresas a transformar la simplificación administrativa en mayor seguridad, control y eficiencia en la gestión de sus nóminas y obligaciones contributivas en Portugal.