

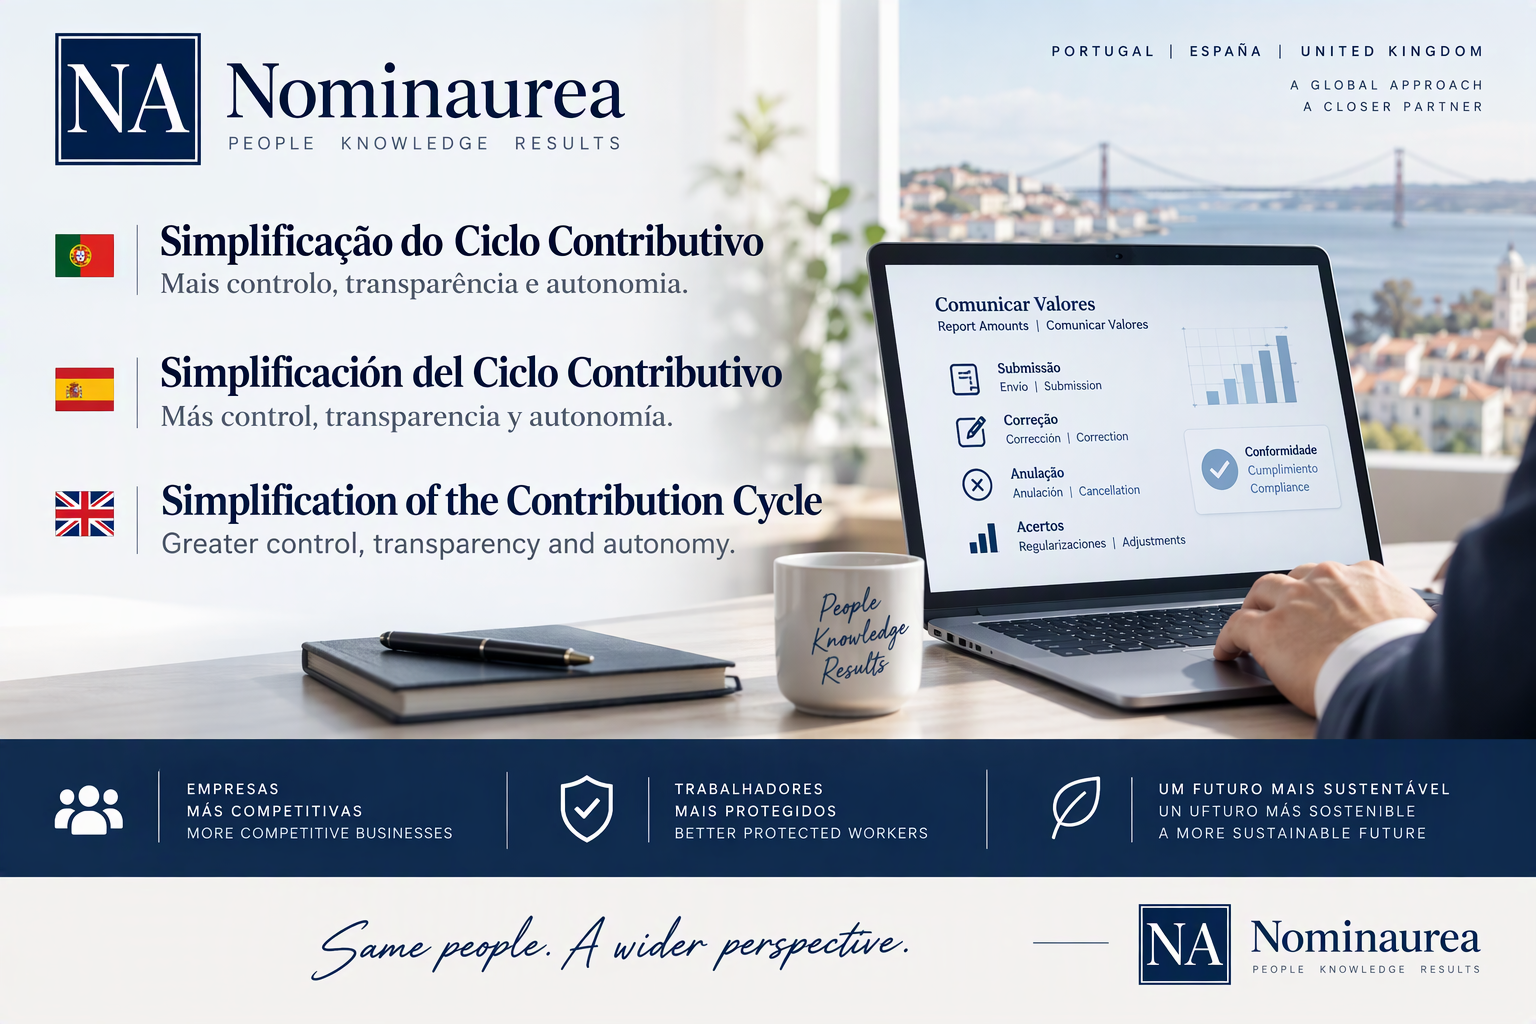
O que é a Simplificação do Ciclo Contributivo?
A Simplificação do Ciclo Contributivo altera o paradigma tradicional de comunicação de remunerações à Segurança Social.
O novo sistema utiliza a informação existente sobre cada trabalhador, nomeadamente os vínculos laborais, taxas contributivas aplicáveis, determinadas remunerações, dias de trabalho e interrupções conhecidas pela Segurança Social, bem como eventuais reduções resultantes de incentivos à contratação.
A Segurança Social passa, assim, a apresentar automaticamente a obrigação contributiva, cabendo à entidade empregadora confirmar, alterar ou comunicar novos valores e proceder posteriormente ao pagamento.
Não significa, contudo, que desapareça a responsabilidade das empresas sobre a qualidade da informação. Pelo contrário: a automatização torna ainda mais importante assegurar que os vínculos, remunerações e alterações comunicadas são corretos e estão devidamente atualizados.
“Comunicar Valores”: compreender primeiro o princípio substitutivo
Um dos aspetos essenciais na gestão do novo modelo é perceber que uma nova comunicação para a mesma combinação de elementos não deve ser tratada simplesmente como um valor adicional.
Na funcionalidade Comunicar Valores, o princípio a considerar é o da substituição: quando é efetuada uma nova comunicação para o mesmo trabalhador, período, qualificação e natureza de remuneração, o novo valor passa a substituir o anteriormente comunicado.
Esta lógica é particularmente importante nas situações em que existem submissões repetidas ou quando uma empresa deteta posteriormente um erro no processamento salarial.
Exemplo prático
Imagine-se que uma empresa comunicou uma determinada remuneração no valor de 1.500 €, mas verifica posteriormente que o valor correto deveria ser 1.650 €.
No modelo substitutivo, a correção não deverá corresponder apenas à comunicação adicional dos 150 € de diferença. A nova comunicação deverá indicar o valor total correto de 1.650 €, substituindo a comunicação anterior.
Desta forma, reduz-se o risco de duplicações provocadas por sucessivas submissões.
Como corrigir um valor já comunicado?
Quando uma empresa verifica que determinado valor comunicado está incorreto, deverá efetuar uma nova submissão com o valor total que efetivamente pretende que fique registado, mantendo a identificação do trabalhador, período, qualificação e natureza remuneratória correspondente.
É importante que os departamentos de payroll, recursos humanos e contabilidade interiorizem esta lógica.
Em vez de pensar:
“Quanto falta adicionar?”
a questão passa a ser:
“Qual é o valor total correto que deve ficar registado?”
Esta diferença aparentemente simples pode evitar erros no apuramento contributivo.
E se for necessário anular um valor?
Também poderá ocorrer a situação inversa: uma remuneração foi comunicada, mas posteriormente conclui-se que não deveria ter sido considerada.
Neste caso, seguindo a lógica substitutiva, a anulação pode ser realizada através de uma nova comunicação de 0 €, mantendo os restantes elementos de identificação da comunicação original.
Ou seja, não se elimina simplesmente o histórico da operação. É efetuada uma nova comunicação destinada a colocar o valor correto a considerar em zero.
Do ponto de vista do controlo interno, é aconselhável que a empresa mantenha evidência do motivo que originou esta correção, sobretudo quando resulte de alterações ao processamento salarial.
Acertos positivos e negativos: uma lógica diferente
É importante distinguir a substituição de valores da realização de um acerto.
O novo ecossistema contributivo contempla igualmente serviços específicos relacionados com acertos de remunerações. A plataforma disponibiliza, por exemplo, funcionalidades para consultar o resultado do apuramento decorrente de uma comunicação efetuada por acerto.
No serviço Enviar Valores de Remuneração por Acerto, a empresa deve prestar especial atenção à opção que determina se está efetivamente perante um acerto ou perante uma substituição.
Quando “Acerto” = “Sim”
O montante comunicado funciona como uma variação relativamente ao valor existente, podendo ser positivo ou negativo.
Por exemplo:
- Valor registado: 1.500 €
- Acerto comunicado: +150 €
- Valor resultante: 1.650 €
Ou, numa correção negativa:
- Valor registado: 1.500 €
- Acerto comunicado:-100 €
- Valor resultante: 1.400 €
Quando “Acerto” = “Não”
A lógica deixa de ser incremental. O valor enviado deverá representar o novo total correto, substituindo o anteriormente considerado.
Esta distinção é crítica. Confundir um acerto de +150 € com uma substituição por 150 € conduz a resultados completamente diferentes.
Os mecanismos de interoperabilidade da Segurança Social já contemplam especificamente o serviço destinado ao envio de valores de remuneração por acerto, permitindo a integração destes processos com software de gestão.
Um novo processo que exige maior controlo interno
A automatização não elimina a necessidade de conferência. Muda, sim, o ponto onde essa conferência deve ocorrer.
As empresas devem criar rotinas que permitam comparar:
- os valores resultantes do processamento salarial;
- os valores comunicados ou conhecidos pela Segurança Social;
- eventuais alterações ou componentes remuneratórias;
- os valores finais utilizados no apuramento das contribuições;
- os acertos ou substituições realizados posteriormente.
O sistema disponibiliza funcionalidades para consultar valores apurados por trabalhador, consultar valores numa perspetiva mensal ou anual e confirmar os valores apurados.
Esta possibilidade pode facilitar significativamente os processos de reconciliação entre payroll, contabilidade e Segurança Social, desde que a empresa estabeleça procedimentos internos adequados.
Atenção à transição durante 2026
A implementação da Simplificação do Ciclo Contributivo ocorre gradualmente ao longo de 2026. A adesão produz efeitos no mês seguinte ao respetivo registo e, uma vez realizada, é irreversível. Durante o período transitório coexistem o modelo tradicional e o novo modelo, dependendo da situação de cada entidade empregadora.
De acordo com o calendário atualmente definido, a partir de 1 de janeiro de 2027 todas as entidades empregadoras estarão abrangidas pelo novo modelo contributivo.
As empresas que ainda se encontram em processo de preparação devem, por isso, aproveitar os últimos meses de 2026 para rever:
- a parametrização do software de processamento salarial;
- a informação relativa aos vínculos dos trabalhadores;
- os procedimentos para comunicação de remunerações variáveis;
- os circuitos internos de validação;
- os procedimentos para correções e anulações;
- a utilização de acertos positivos e negativos;
- e a reconciliação entre processamento salarial, contabilidade e obrigação contributiva.
Mais do que uma alteração informática, estamos perante uma alteração de processo.
Mais controlo, transparência e autonomia
A Simplificação do Ciclo Contributivo procura reduzir obrigações administrativas recorrentes e tornar o processo contributivo mais digital, automático e previsível. O novo modelo iniciou a sua implementação em 2026 e assenta no aproveitamento da informação já conhecida pela Segurança Social para o cálculo das responsabilidades contributivas.
Para as empresas, esta evolução pode representar menos trabalho repetitivo, mas também exige maior atenção à qualidade da informação de base.
Quanto mais automatizado for o sistema, maior será a importância de garantir que vínculos, remunerações, qualificações e respetivas naturezas estão corretamente registados.
Conclusão
A Simplificação do Ciclo Contributivo constitui uma mudança significativa na gestão das obrigações contributivas das empresas em Portugal.
No que respeita à funcionalidade Comunicar Valores, a compreensão do princípio substitutivo é fundamental: quando se pretende corrigir uma comunicação, deve ser transmitido o novo valor total correto, em vez de simplesmente acrescentar a diferença.
Já quando se recorre ao mecanismo específico de acerto, é indispensável distinguir entre uma operação que adiciona ou subtrai determinado montante e uma comunicação que pretende substituir integralmente o valor anterior.
Com a generalização obrigatória do novo modelo a partir de 1 de janeiro de 2027, preparar procedimentos, sistemas e equipas deixa de ser apenas uma questão de adaptação tecnológica. Passa a ser uma componente essencial do controlo do processamento salarial e do cumprimento das obrigações perante a Segurança Social.
Como pode a Nominaurea ajudar?
A Nominaurea pode apoiar as empresas na adaptação à Simplificação do Ciclo Contributivo, garantindo que a mudança para o novo modelo é acompanhada por procedimentos adequados de payroll, conferência e controlo.
O nosso apoio pode incluir:
- acompanhamento da transição para o novo modelo contributivo;
- revisão dos procedimentos de processamento salarial;
- validação das remunerações e respetivas naturezas;
- apoio na identificação e correção de divergências;
- acompanhamento de substituições, anulações e acertos;
- reconciliação dos valores de payroll com os valores considerados pela Segurança Social;
- apoio no cumprimento regular das obrigações laborais e contributivas;
- acompanhamento permanente das alterações relevantes para empresas com trabalhadores em Portugal.
Num processo cada vez mais automatizado, o objetivo da Nominaurea é ajudar as empresas a transformar simplificação administrativa em maior segurança, controlo e eficiência na gestão do payroll e das suas obrigações contributivas em Portugal.