
O que muda na retenção na fonte de IRS em Portugal?
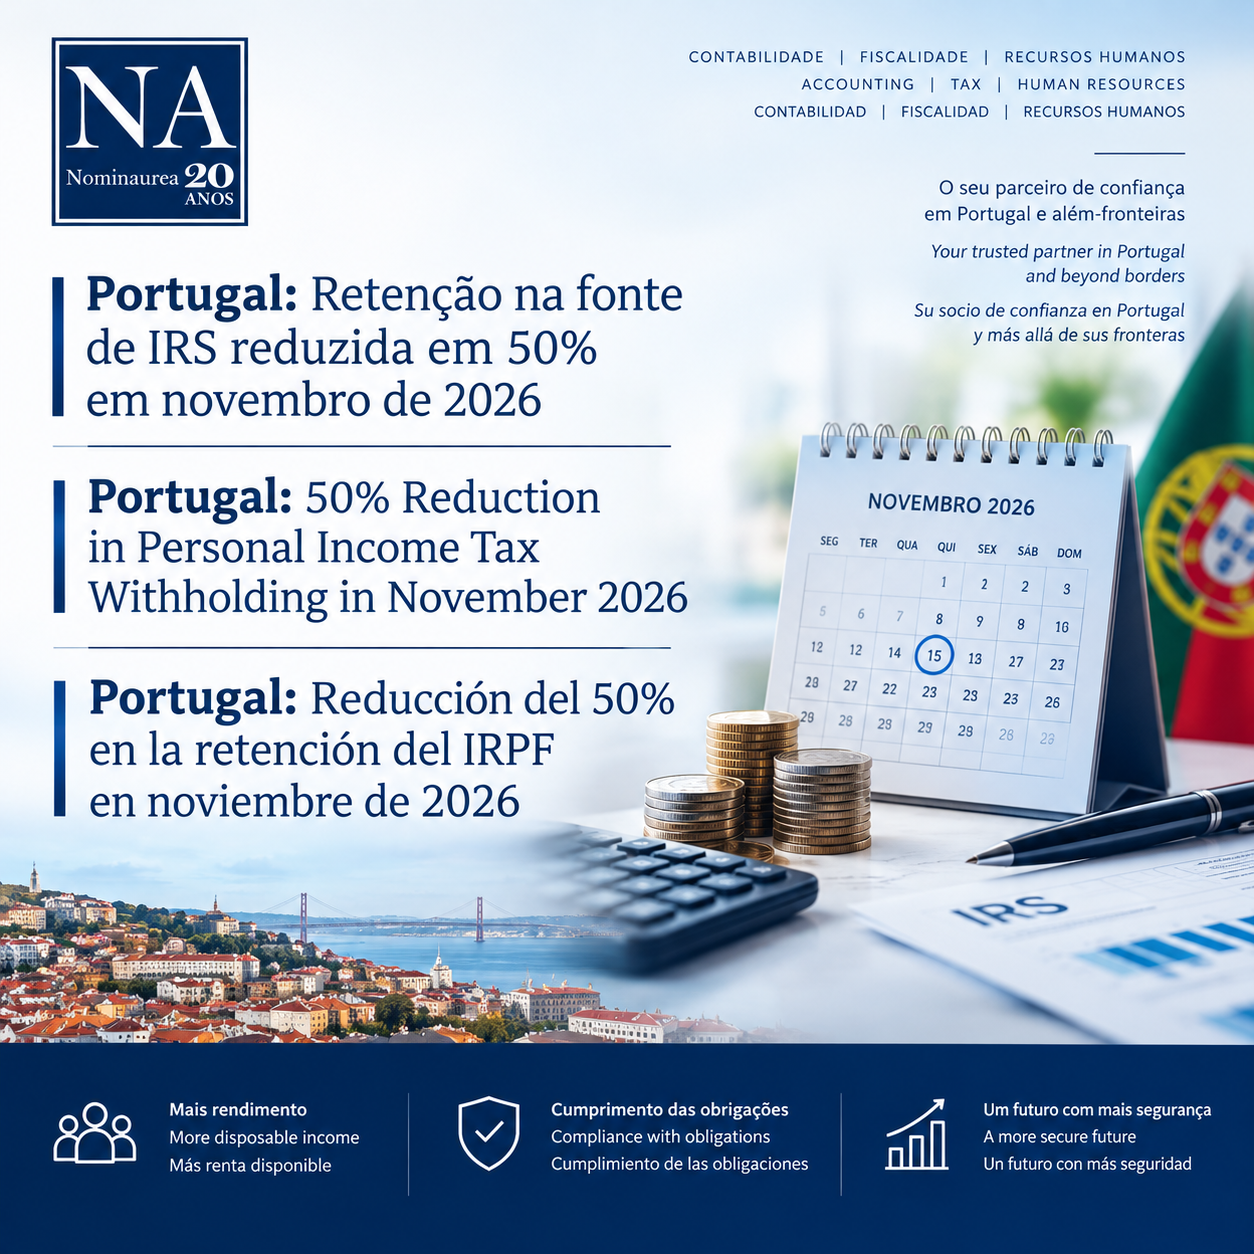
O Governo aprovou um ajustamento extraordinário das retenções na fonte de IRS para novembro de 2026, na sequência da redução das taxas gerais do imposto aplicáveis aos primeiros seis escalões de rendimento coletável.
A medida pretende fazer chegar mais rapidamente às famílias o efeito da descida do IRS, sem que tenham de aguardar pela liquidação anual do imposto, a realizar em 2027 relativamente aos rendimentos obtidos em 2026.
Assim, durante o mês de novembro, o valor da retenção na fonte calculado de acordo com as tabelas habituais será reduzido para metade, nos casos abrangidos pela medida.
A quem se aplica esta redução?
O ajustamento abrange os rendimentos do trabalho dependente e as pensões pagos ou colocados à disposição durante novembro de 2026, incluindo o subsídio de Natal quando pago nesse mês.
Contudo, a redução não é universal. Existem exceções, nomeadamente para determinados rendimentos mensais que ultrapassem o limite legal estabelecido para o penúltimo escalão das tabelas de retenção na fonte. Nestas situações, mantém-se o valor da retenção calculado pelas tabelas habituais.
A medida aplica-se aos contribuintes residentes em território português, com exceção dos residentes nas Regiões Autónomas dos Açores e da Madeira, nos termos do despacho que regula este ajustamento.
É, por isso, importante analisar as regras aplicáveis a cada situação antes de calcular o processamento salarial de novembro.
Como se vai refletir no salário e no subsídio de Natal?
Na prática, a redução da retenção na fonte poderá traduzir-se num aumento significativo do valor líquido recebido em novembro.
Por exemplo, considerando um trabalhador cuja retenção de IRS sobre o salário seria de 200 euros, o valor retido passará, em princípio, para 100 euros, desde que esteja abrangido pela medida.
Se o trabalhador receber também o subsídio de Natal em novembro, a redução poderá igualmente refletir-se na retenção efetuada sobre esse subsídio, calculada autonomamente.
O benefício efetivo dependerá, naturalmente, da remuneração, da situação familiar, das tabelas aplicáveis e da eventual existência de rendimentos excluídos desta redução.
Importa ainda salientar que quem não efetua retenção na fonte não terá um aumento do rendimento líquido por esta via.
O que acontece em dezembro e na declaração de IRS de 2027?
A redução extraordinária está limitada ao mês de novembro. A partir de 1 de dezembro de 2026, voltam a aplicar-se as tabelas de retenção na fonte habituais, sem este ajustamento excecional.
Esta alteração exige especial atenção por parte das empresas e das entidades responsáveis pelo processamento de salários, que terão de assegurar a aplicação correta das regras de novembro e o regresso às tabelas habituais em dezembro.
Por outro lado, a redução da retenção na fonte não significa necessariamente uma redução equivalente do imposto final a pagar. A retenção é um pagamento por conta do IRS anual, funcionando como uma antecipação do imposto devido.
Na declaração de IRS a entregar em 2027, será apurado o imposto efetivamente devido relativamente aos rendimentos de 2026. Consoante os rendimentos, as deduções, os benefícios fiscais e os montantes retidos ao longo do ano, o contribuinte poderá ter direito a reembolso ou ter imposto adicional a pagar.
Deste modo, o aumento do rendimento líquido em novembro deve ser entendido como um alívio imediato na tesouraria familiar, e não necessariamente como uma poupança fiscal adicional de igual montante.
Que cuidados devem ter as empresas?
Para as empresas, esta alteração representa uma responsabilidade acrescida no processamento salarial de novembro de 2026.
Entre os principais aspetos a considerar, destacam-se:
- Atualização do processamento salarial: garantir a aplicação correta do ajustamento de 50% às retenções abrangidas.
- Verificação das exceções: identificar os trabalhadores cujos rendimentos estejam excluídos da redução.
- Tratamento do subsídio de Natal: assegurar que a retenção é calculada de acordo com as regras específicas aplicáveis.
- Regresso às tabelas habituais: aplicar novamente as tabelas em vigor a partir de dezembro.
- Revisão dos recibos de vencimento: confirmar que os valores retidos e os montantes líquidos pagos estão corretos.
- Articulação com os sistemas informáticos: assegurar que o software de processamento salarial está preparado para aplicar as regras excecionais.
Uma aplicação incorreta das tabelas poderá originar diferenças nos valores pagos aos trabalhadores e obrigar a procedimentos posteriores de correção.
Conclusão
A redução extraordinária de 50% da retenção na fonte de IRS em novembro de 2026 constitui uma medida de alívio imediato para muitos trabalhadores e pensionistas em Portugal, permitindo antecipar parte do efeito da redução fiscal aprovada para os rendimentos deste ano.
No entanto, a aplicação da medida exige atenção às condições legais, às exceções previstas e ao regresso às tabelas habituais em dezembro. Para as empresas, a correta parametrização do processamento salarial será essencial para evitar erros e assegurar o cumprimento das obrigações fiscais.
Mais do que uma alteração pontual, esta medida demonstra a importância de acompanhar continuamente as mudanças fiscais e de garantir que os procedimentos de recursos humanos e processamento salarial estão devidamente atualizados.
Como pode a Nominaurea ajudar?
A Nominaurea – Consultoria Fiscal e Contabilidade, Lda. acompanha as empresas no cumprimento das suas obrigações fiscais e na gestão dos recursos humanos, incluindo o processamento salarial.
A nossa equipa pode apoiar a sua empresa na análise das alterações fiscais, na atualização dos procedimentos de processamento salarial, na verificação das retenções na fonte e no cumprimento das obrigações declarativas associadas.
O nosso objetivo é assegurar um processamento salarial rigoroso, reduzir o risco de erros e permitir que a sua empresa se concentre na gestão e no desenvolvimento do negócio.
Contacte a Nominaurea para saber como podemos apoiar a sua empresa.