
O que muda no IRS em Portugal em 2026?
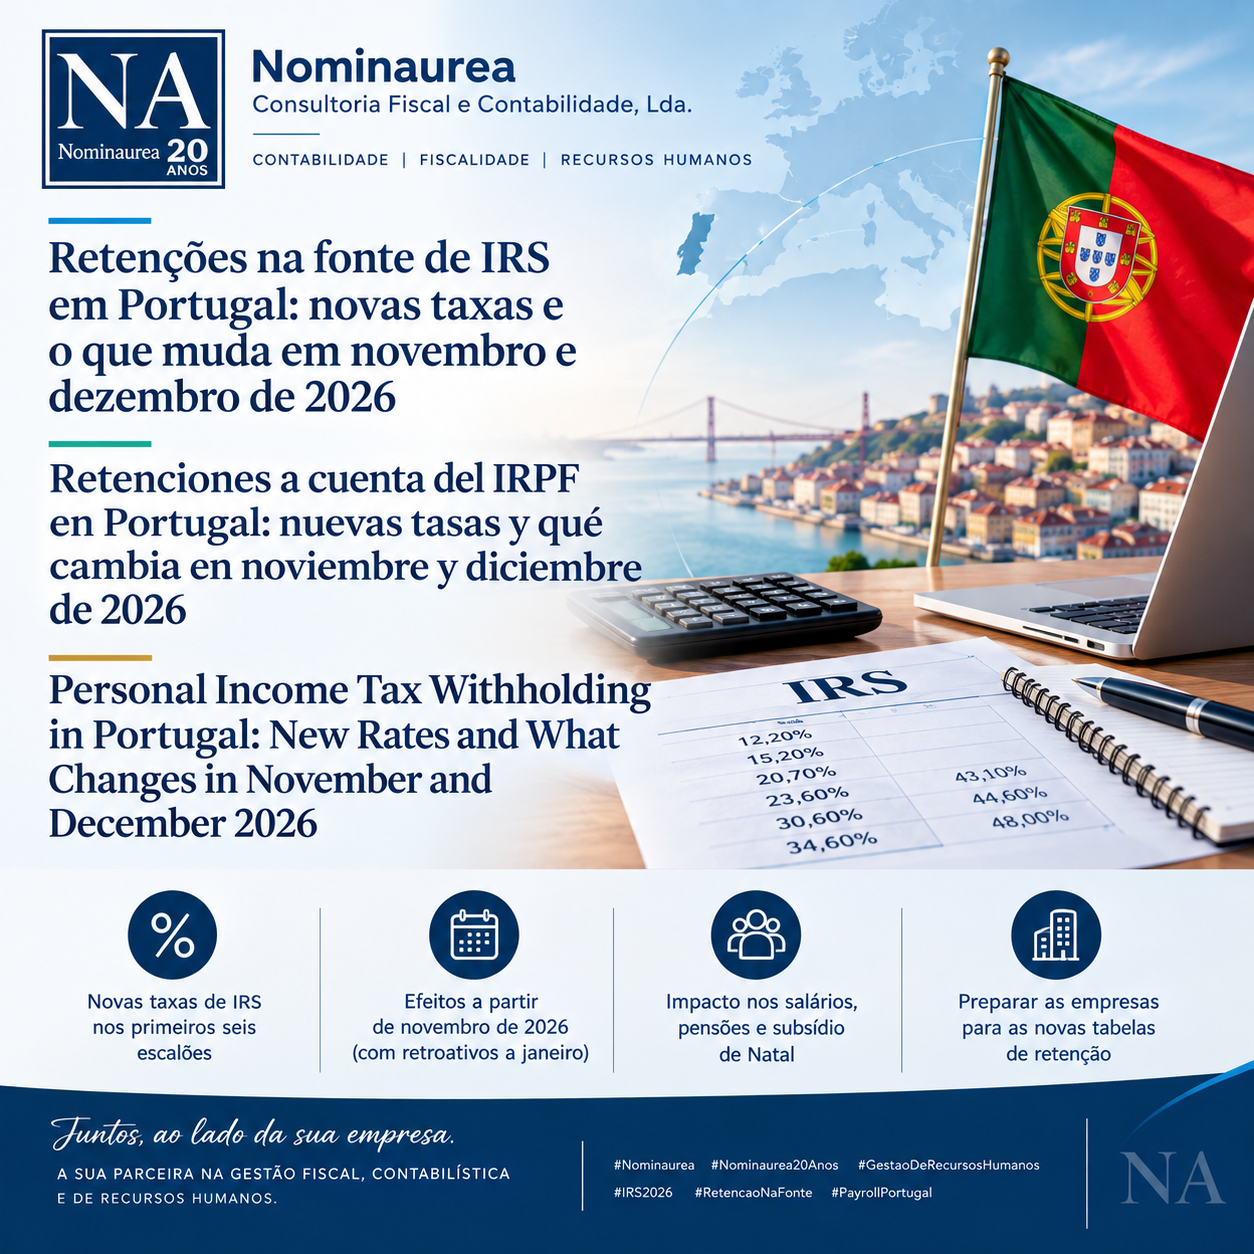
O Governo apresentou uma nova redução das taxas gerais de IRS aplicáveis aos primeiros seis escalões de rendimento coletável.
A redução varia entre 0,3 e 0,5 pontos percentuais:
- 1.º escalão: redução de 0,3 pontos percentuais;
- 2.º ao 5.º escalão: redução de 0,5 pontos percentuais;
- 6.º escalão: redução de 0,3 pontos percentuais;
- 7.º ao 9.º escalão: sem alteração da taxa normal.
Os limites dos escalões mantêm-se. A alteração incide, portanto, sobre as taxas aplicáveis, e não sobre os limites de rendimento que determinam cada escalão.
Novas taxas gerais de IRS para 2026
| Escalão | Rendimento coletável anual | Taxa atualmente em vigor | Nova taxa prevista | Redução |
| 1.º | Até €8.342 | 12,50% | 12,20% | -0,30 p.p. |
| 2.º | > €8.342 até €12.587 | 15,70% | 15,20% | -0,50 p.p. |
| 3.º | > €12.587 até €17.838 | 21,20% | 20,70% | -0,50 p.p. |
| 4.º | > €17.838 até €23.089 | 24,10% | 23,60% | -0,50 p.p. |
| 5.º | > €23.089 até €29.397 | 31,10% | 30,60% | -0,50 p.p. |
| 6.º | > €29.397 até €43.090 | 34,90% | 34,60% | -0,30 p.p. |
| 7.º | > €43.090 até €46.566 | 43,10% | 43,10% | — |
| 8.º | > €46.566 até €86.634 | 44,60% | 44,60% | — |
| 9.º | Superior a €86.634 | 48,00% | 48,00% | — |
As novas taxas resultam da proposta apresentada pelo Governo e deverão aplicar-se aos rendimentos obtidos durante todo o ano de 2026, caso a alteração legislativa seja aprovada.
É importante distinguir taxas de IRS de taxas de retenção na fonte
Uma das questões mais importantes para as empresas é distinguir entre as taxas gerais de IRS e as taxas de retenção na fonte.
A tabela apresentada acima corresponde às taxas gerais utilizadas no apuramento do IRS anual.
As retenções na fonte são calculadas através de tabelas específicas, que têm em consideração diferentes situações familiares e remuneratórias.
Para 2026, por exemplo, existem tabelas distintas para:
- trabalhadores não casados sem dependentes ou casados com dois titulares;
- trabalhadores não casados com dependentes;
- trabalhadores casados, único titular;
- trabalhadores com deficiência;
- pensionistas;
- pensionistas com deficiência.
As atuais tabelas de retenção foram aprovadas pelo Despacho n.º 233-A/2026 e encontram-se em vigor para 2026.
Para novembro e dezembro serão necessárias novas tabelas de retenção, de forma a incorporar a redução do IRS e o respetivo efeito retroativo.
Quando será sentida a redução no salário?
A intenção anunciada pelo Governo é que a redução seja refletida nas retenções na fonte a partir de novembro de 2026.
Isto significa que o trabalhador deverá sentir o efeito da alteração no valor líquido recebido no final do ano.
A redução das retenções funcionará também como mecanismo de compensação pelo facto de, entre janeiro e outubro, terem sido efetuadas retenções com base nas tabelas anteriores.
Desta forma, o ajustamento deverá permitir refletir, ainda durante 2026, o efeito da redução do imposto com efeitos retroativos a janeiro.
O que acontece ao subsídio de Natal?
O subsídio de Natal será também relevante neste processo.
Uma vez que a redução do IRS deverá ser refletida nas novas tabelas de retenção aplicáveis a partir de novembro, o processamento do subsídio de Natal terá de ser efetuado de acordo com as regras e tabelas que forem oficialmente publicadas.
Para muitas empresas, este será um dos processamentos salariais mais importantes do ano, pelo que a correta parametrização do software de payroll será essencial.
E os trabalhadores que estão no 7.º, 8.º ou 9.º escalão?
As taxas normais dos três escalões superiores não sofrem alteração.
Contudo, isso não significa que os contribuintes nesses escalões fiquem necessariamente sem qualquer benefício.
O IRS português é progressivo. O rendimento coletável é dividido por escalões e cada parcela é tributada à taxa correspondente.
Assim, quando são reduzidas as taxas aplicáveis aos primeiros seis escalões, essa redução também pode beneficiar contribuintes cujo rendimento coletável ultrapassa o 6.º escalão, relativamente à parte do rendimento abrangida pelas taxas reduzidas.
Qual poderá ser o impacto no IRS dos trabalhadores?
O impacto concreto dependerá da situação individual de cada contribuinte.
Nas simulações divulgadas pelo Governo, um trabalhador por conta de outrem, solteiro e sem filhos, com residência no Continente, poderá ter uma redução adicional anual do IRS de aproximadamente:
| Salário bruto mensal | Redução anual estimada do IRS |
| €1.000 | €12,10 |
| €1.500 | €65,32 |
| €2.000 | €100,44 |
| €2.500 | €133,28 |
| €3.000 | — |
| €3.500 | €171,50 |
| €4.000 | cerca de €172 |
| €5.000 | cerca de €172 |
Estes valores são simulações e não correspondem necessariamente ao aumento mensal do salário líquido, uma vez que o impacto das retenções depende da situação familiar e dos restantes elementos considerados no cálculo.
A redução é de 0,5 pontos percentuais ou de 0,5%?
Esta distinção é importante.
Quando se afirma, por exemplo, que a taxa do 3.º escalão passa de 21,20% para 20,70%, estamos perante uma redução de 0,5 pontos percentuais, e não de 0,5%.
O mesmo acontece com os restantes escalões abrangidos.
Assim:
- 12,50% → 12,20% = -0,30 pontos percentuais;
- 15,70% → 15,20% = -0,50 pontos percentuais;
- 21,20% → 20,70% = -0,50 pontos percentuais;
- 24,10% → 23,60% = -0,50 pontos percentuais;
- 31,10% → 30,60% = -0,50 pontos percentuais;
- 34,90% → 34,60% = -0,30 pontos percentuais.
O que devem fazer as empresas?
A alteração terá um impacto direto nos departamentos de contabilidade, recursos humanos e payroll.
As empresas deverão preparar-se para:
1. Atualizar o software de processamento salarial
Assim que forem publicadas as novas tabelas de retenção, estas deverão ser corretamente parametrizadas no software utilizado pela empresa.
2. Rever os dados dos trabalhadores
Deverão ser confirmados os elementos que influenciam a retenção, nomeadamente:
- estado civil;
- número de dependentes;
- titularidade dos rendimentos;
- eventual situação de deficiência;
- remuneração mensal.
3. Preparar o processamento salarial de novembro
Novembro deverá ser o primeiro mês em que as novas tabelas serão aplicadas.
4. Confirmar o tratamento do subsídio de Natal
O processamento do subsídio de Natal deverá respeitar as regras específicas que forem publicadas.
5. Validar as retenções efetuadas
Depois do processamento, será importante verificar se os valores retidos correspondem às novas regras.
6. Confirmar as entregas à Autoridade Tributária
Os valores retidos deverão continuar a ser corretamente declarados e entregues dentro dos prazos legalmente previstos.
Efeito retroativo a janeiro de 2026
Um dos elementos mais relevantes da medida é o seu efeito retroativo.
A proposta prevê que as novas taxas sejam aplicáveis aos rendimentos obtidos em 2026, apesar de a alteração ocorrer já durante o último trimestre do ano.
Consequentemente, será necessário compensar a diferença entre as retenções efetuadas nos primeiros meses do ano e aquelas que resultariam da aplicação das novas taxas durante todo o exercício.
É precisamente através das novas tabelas de retenção que deverá ser concretizado este ajustamento nos últimos meses do ano.
Quando serão conhecidas as novas tabelas de retenção?
Esta é uma questão particularmente importante para as empresas.
As taxas gerais já são conhecidas, mas as novas tabelas mensais de retenção na fonte para novembro e dezembro ainda não foram publicadas.
A proposta de lei que altera as taxas foi entregue pelo Governo na Assembleia da República em 21 de setembro de 2026. Até à sua aprovação e posterior publicação, as taxas atualmente previstas na legislação continuam a ser as que constam do enquadramento vigente.
Por isso, as empresas não deverão antecipar valores de retenção com base exclusivamente na tabela das taxas gerais.
Será necessário aguardar pelas tabelas oficiais de retenção na fonte.
Conclusão
2026 ficará marcado por uma nova redução do IRS em Portugal.
A proposta prevê a redução das taxas gerais do 1.º ao 6.º escalão, passando respetivamente para 12,20%, 15,20%, 20,70%, 23,60%, 30,60% e 34,60%. As taxas dos três escalões superiores permanecem inalteradas.
A medida terá efeitos sobre os rendimentos de todo o ano de 2026 e deverá ser refletida nas retenções na fonte a partir de novembro.
Para os trabalhadores e pensionistas, o principal efeito será sentido no rendimento líquido recebido nos últimos meses do ano.
Para as empresas, o desafio será assegurar uma correta transição entre as tabelas atualmente em vigor e as novas tabelas de retenção, incluindo o processamento do subsídio de Natal.
É importante, contudo, distinguir as novas taxas gerais de IRS das tabelas de retenção na fonte: estas últimas ainda terão de ser oficialmente publicadas para novembro e dezembro de 2026.
Como pode a Nominaurea ajudar?
A Nominaurea – Consultoria Fiscal e Contabilidade, Lda. acompanha empresas na gestão de recursos humanos e no processamento salarial, assegurando o correto tratamento das remunerações e das respetivas obrigações fiscais e contributivas.
Num período de alteração das regras de IRS, a nossa equipa pode apoiar as empresas na atualização do processamento salarial, parametrização das novas tabelas de retenção, validação dos valores de IRS, processamento do subsídio de Natal e cumprimento das obrigações perante a Autoridade Tributária e a Segurança Social.
A correta aplicação das novas regras é essencial para garantir que os trabalhadores recebem o valor líquido adequado e que as empresas cumprem corretamente as suas obrigações fiscais.