

Trabajadores Autónomos en Portugal: noviembre es el mes para revisar el régimen contributivo
La actividad de un trabajador autónomo no siempre genera resultados constantes a lo largo del año. Hay negocios sujetos a estacionalidad, periodos de mayor facturación, reducciones temporales de actividad o cambios significativos en la cartera de clientes.
Por este motivo, la forma en que se determina la base sobre la que se calculan las cotizaciones a la Seguridad Social puede tener un impacto relevante en la tesorería y en la planificación financiera del profesional.
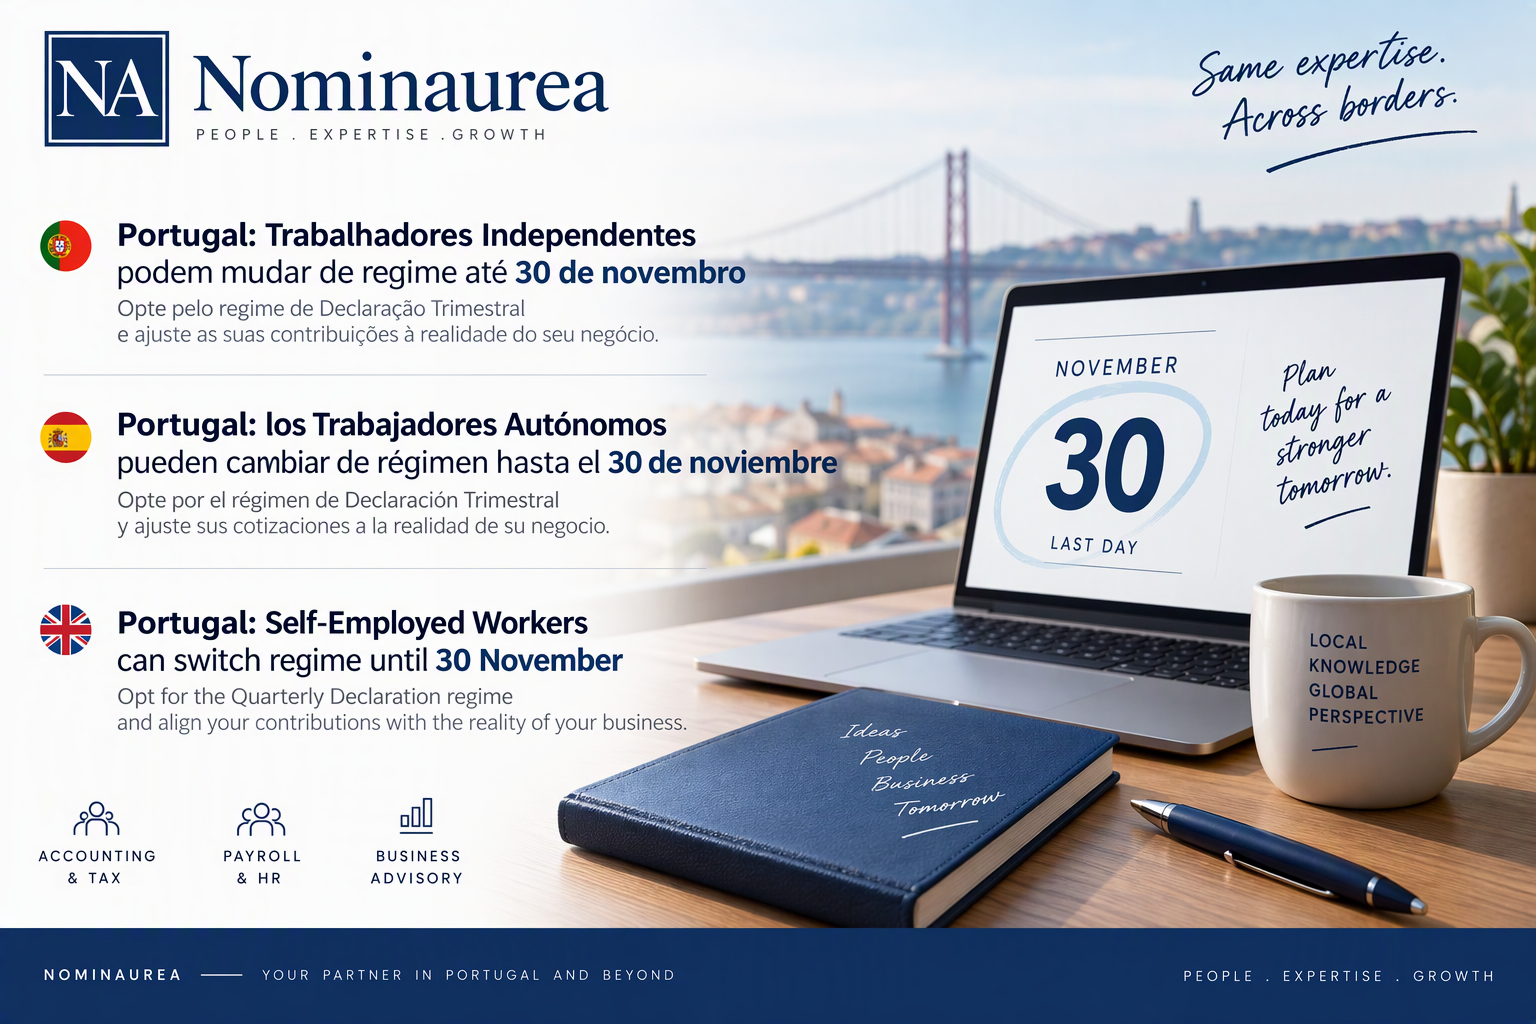
Los trabajadores autónomos encuadrados en el régimen de contabilidad organizada pueden, durante el mes de noviembre, optar por pasar al régimen de Declaración Trimestral. La opción puede realizarse hasta el 30 de noviembre y produce efectos en el año natural siguiente.
Por tanto, no se trata únicamente de cumplir un trámite administrativo. Es una decisión que conviene analizar teniendo en cuenta la situación concreta de cada profesional y la evolución prevista de su actividad.
¿Cuál es la principal diferencia entre ambos regímenes?
En el régimen asociado a la contabilidad organizada, la determinación de la base contributiva está relacionada con el beneficio fiscal obtenido en el periodo anterior, de acuerdo con las reglas aplicables.
Al optar por la Declaración Trimestral, el trabajador pasa a un modelo que sigue más de cerca los ingresos recientes de su actividad, mediante las declaraciones periódicas previstas para este régimen.
La normativa portuguesa de Seguridad Social establece la obligación de declaración trimestral para los trabajadores autónomos sujetos a este régimen, así como reglas específicas para la determinación del rendimiento relevante y de la correspondiente base de cotización.
En la práctica, este cambio puede resultar especialmente relevante cuando existe una diferencia significativa entre el beneficio obtenido anteriormente y el nivel de actividad que el trabajador prevé para el año siguiente.
¿Por qué puede ser interesante optar por la Declaración Trimestral?
Una de sus principales características es la posibilidad de aproximar el cálculo de las cotizaciones a la realidad más reciente de la actividad profesional.
Para determinados trabajadores autónomos, esto puede significar:
- una mayor adaptación de las cotizaciones a la evolución del negocio;
- un mejor ajuste en actividades cuyos ingresos varían a lo largo del año;
- mayor previsibilidad en la gestión de tesorería;
- posibilidad de incorporar más fácilmente las cotizaciones a la planificación financiera habitual;
- menor dependencia de un resultado fiscal correspondiente a un periodo anterior para determinar la base contributiva.
Sin embargo, esto no significa que la Declaración Trimestral sea automáticamente más ventajosa para todos los trabajadores autónomos.
La decisión debe tomarse después de comparar ambos sistemas y, siempre que sea posible, simular el impacto contributivo previsto para el año siguiente.
¿Cómo se puede realizar el cambio?
El procedimiento puede realizarse íntegramente online.
Hasta el 30 de noviembre, el trabajador autónomo puede acceder al Portal de la Segurança Social portuguesa y seguir la siguiente ruta:
Trabalho > Remunerações e contribuições > Trabalhadores independentes > Alterar opção de regime de contabilidade organizada para declaração trimestral.
En este servicio se puede consultar información relacionada con el beneficio fiscal del año anterior y con el régimen que se aplicará durante el año siguiente.
Además, hasta el último día de noviembre es posible modificar la última opción realizada, incluida la anulación de la opción por la Declaración Trimestral, siguiendo el procedimiento disponible en el Portal.
Antes de cambiar de régimen, conviene hacer números
Aunque una mayor correspondencia entre los ingresos recientes y las cotizaciones pueda resultar atractiva, el cambio de régimen debe analizarse individualmente.
Antes de tomar una decisión, recomendamos prestar especial atención a los siguientes aspectos:
1. Los ingresos actuales de la actividad
Conviene comparar la facturación y los ingresos recientes con los resultados considerados en el régimen que se aplica actualmente.
2. Las perspectivas para el próximo año
Si se prevé un crecimiento del negocio, una reducción de actividad o una fuerte estacionalidad, estas previsiones deben formar parte del análisis.
3. El impacto en la tesorería
Más que analizar únicamente el importe de una cotización concreta, resulta conveniente evaluar el efecto financiero acumulado a lo largo del año.
4. Las obligaciones declarativas
La entrada en el régimen de Declaración Trimestral implica asimismo cumplir las obligaciones periódicas propias de este sistema. La documentación oficial identifica la declaración trimestral como una de las obligaciones aplicables a los trabajadores autónomos sujetos a este régimen.
5. La situación específica de cada trabajador
La existencia de otras actividades, posibles exenciones u otras circunstancias particulares puede modificar significativamente el resultado del análisis.
Por este motivo, la elección debe basarse en una comparación concreta y no simplemente en la idea de que uno de los dos regímenes es, por definición, mejor que el otro.
Atención al plazo del 30 de noviembre
Estamos ante una decisión con una ventana temporal específica.
Los trabajadores autónomos sujetos al régimen de contabilidad organizada que quieran optar por la Declaración Trimestral deben formalizar su elección hasta el 30 de noviembre, produciendo efectos durante el año natural siguiente.
Dejar la decisión para los últimos días puede dificultar un análisis adecuado de las distintas alternativas.
Por ello, resulta recomendable anticiparse, revisar los datos de la actividad y estimar el impacto contributivo que podría tener cada escenario.
Conclusión
Para los trabajadores autónomos en Portugal sujetos al régimen de contabilidad organizada, noviembre representa una oportunidad para revisar la forma en que se determinarán sus cotizaciones durante el año siguiente.
La posibilidad de optar por la Declaración Trimestral permite aproximar el régimen contributivo a la evolución reciente de los ingresos. Sin embargo, el cambio no debe considerarse automáticamente más favorable.
Cada situación debe analizarse teniendo en cuenta los ingresos, la evolución prevista de la actividad, las obligaciones asociadas a cada régimen y su correspondiente impacto financiero.
Lo más importante es no dejar pasar la fecha límite: 30 de noviembre.
¿Cómo puede ayudar Nominaurea?
En Nominaurea podemos ayudar a los trabajadores autónomos a analizar qué régimen contributivo se adapta mejor a su situación profesional.
Nuestro equipo puede ayudarle a:
- analizar su actual encuadramiento como trabajador autónomo en Portugal;
- comparar el régimen de contabilidad organizada con la Declaración Trimestral;
- evaluar el posible impacto del cambio en las cotizaciones y en la tesorería;
- acompañar el cumplimiento de las obligaciones contables, fiscales y contributivas relacionadas con su actividad;
- planificar el próximo ejercicio;
- resolver dudas relacionadas con el encuadramiento fiscal y contributivo en Portugal.
Antes de cambiar de régimen, analice los números. Una decisión tomada ahora puede influir en la gestión financiera de su actividad durante todo el próximo año.