

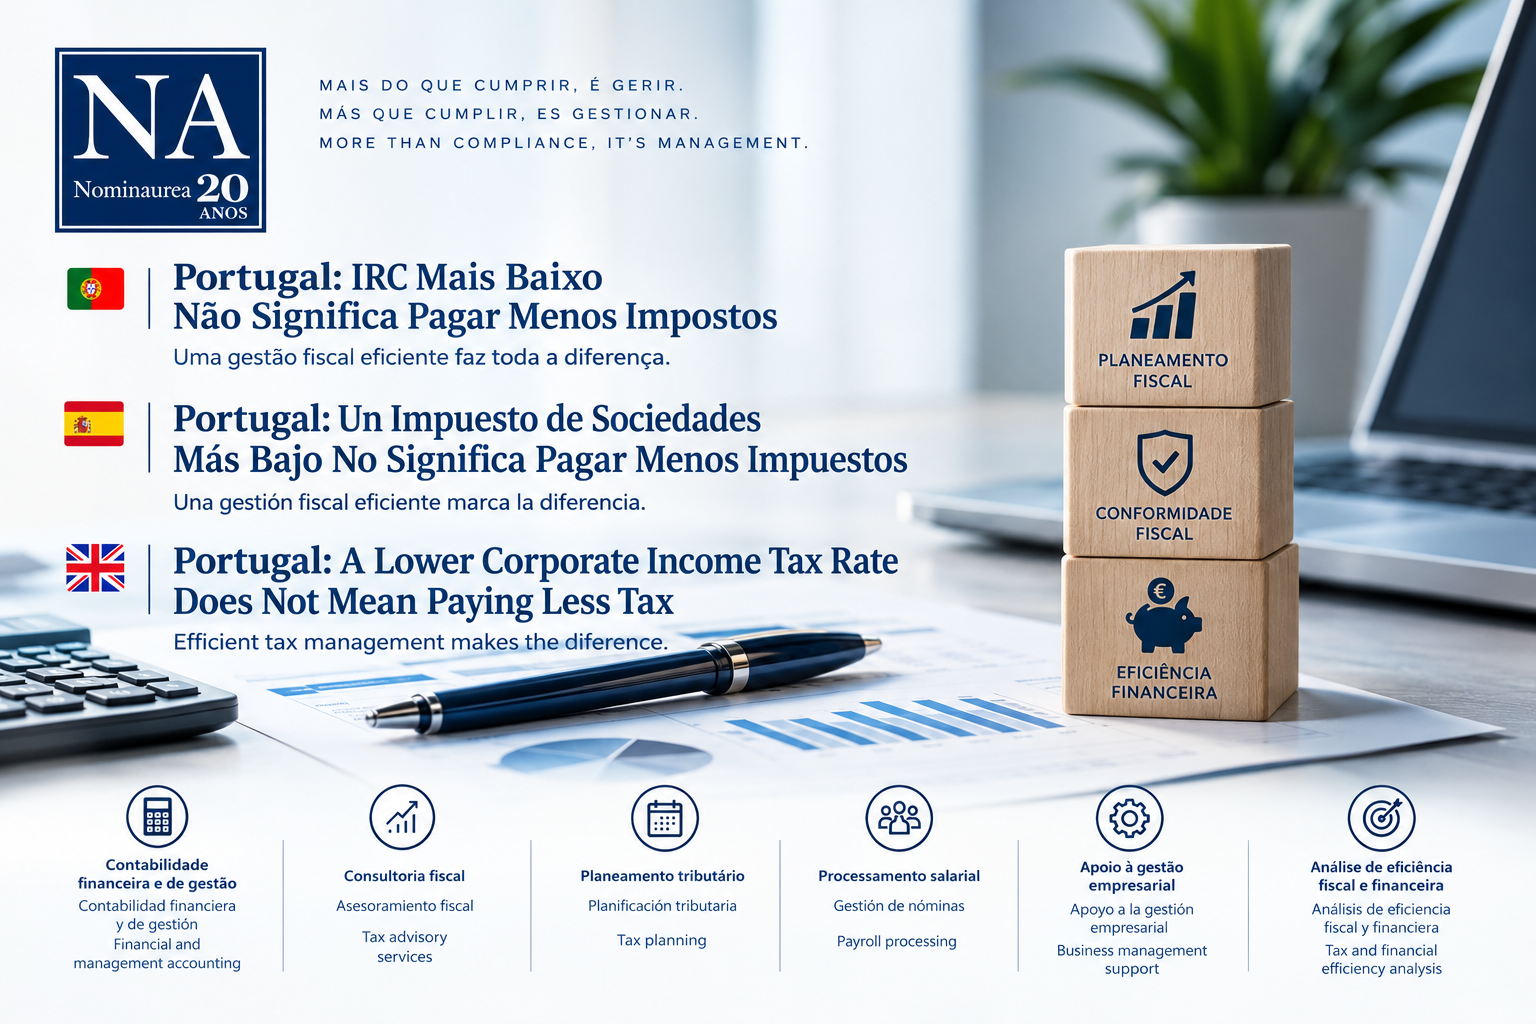
Portugal: Un IMPUESTO DE SOCIEDADES Más Bajo No Significa Pagar Menos Impuestos
La fiscalidad empresarial en Portugal ha estado marcada por diversas modificaciones destinadas a aumentar la competitividad de las empresas y fomentar la inversión. Una de las medidas más relevantes ha sido la reducción del tipo general del IMPUESTO DE SOCIEDADES al 19%, así como la reducción del tipo reducido aplicable a los primeros 50.000 euros de base imponible de las pymes hasta el 15%. Estos cambios representan una oportunidad para que muchas empresas mejoren sus resultados netos. Sin embargo, existe una realidad que con frecuencia se ignora: el tipo del IMPUESTO DE SOCIEDADES es solo uno de los elementos que determina el importe final de los impuestos pagados por una empresa. En la práctica, dos empresas con beneficios similares pueden soportar cargas fiscales muy diferentes, dependiendo de la calidad de su gestión contable y fiscal.
El error de confundir el tipo del IMPUESTO DE SOCIEDADES con la carga fiscal efectiva
Cuando aparecen noticias sobre reducciones fiscales, muchos empresarios asumen automáticamente que van a pagar menos al Estado. Pero la realidad es más compleja. El impuesto efectivamente soportado depende de factores como:
- La correcta determinación de la base imponible;
- La aceptación fiscal de los gastos registrados;
- Las tributaciones autónomas;
- El aprovechamiento de incentivos y beneficios fiscales disponibles;
- El cumplimiento de las obligaciones tributarias y declarativas.
Por este motivo, una reducción de un punto porcentual en el tipo del IMPUESTO DE SOCIEDADES puede verse rápidamente anulada por errores o ineficiencias en la gestión fiscal de la empresa.
Las tributaciones autónomas: uno de los mayores enemigos de la eficiencia fiscal
Muchas empresas se centran exclusivamente en el IMPUESTO DE SOCIEDADES y olvidan uno de los mecanismos que más impacto tiene en su tributación efectiva: las tributaciones autónomas. Los gastos relacionados con:
- Vehículos ligeros de pasajeros;
- Gastos de representación;
- Determinados costes asociados a la actividad empresarial;
pueden provocar un incremento significativo de la factura fiscal. Es relativamente habitual encontrar empresas que celebran una reducción del IMPUESTO DE SOCIEDADES, pero que terminan pagando importes elevados en tributaciones autónomas debido a la forma en que gestionan su flota de vehículos o determinados gastos internos. Un análisis periódico de estas partidas permite con frecuencia identificar oportunidades de reducción de costes sin comprometer la actividad operativa.
Gastos legítimos que acaban sin ser aceptados fiscalmente
Otro error frecuente está relacionado con la documentación justificativa. En caso de inspección tributaria, no basta con que un gasto esté registrado en la contabilidad. Es necesario disponer de documentación adecuada y de una justificación empresarial suficiente. Cuando la documentación es insuficiente o inadecuada, la Autoridad Tributaria puede considerar dichos gastos como no deducibles fiscalmente. El resultado se traduce en un incremento de la base imponible y, en consecuencia, en un aumento del impuesto a pagar. En un contexto cada vez más digital, donde el cruce automático de información desempeña un papel creciente, el rigor documental se ha convertido en una necesidad estratégica.
Beneficios fiscales que siguen infrautilizados
Otro problema recurrente está relacionado con el desconocimiento de beneficios e incentivos que pueden reducir la carga fiscal de las empresas. Muchas organizaciones realizan inversiones relevantes a lo largo del año sin analizar previamente su correspondiente encaje fiscal. Cuando el seguimiento se realiza únicamente al cierre del ejercicio, algunas oportunidades ya no pueden aprovecharse. Las empresas que supervisan regularmente su situación fiscal suelen identificar mecanismos que permiten optimizar la tributación y mejorar la rentabilidad de las inversiones realizadas.
La revalorización salarial también debe analizarse desde una perspectiva fiscal
La valorización de los empleados sigue siendo una prioridad para muchas empresas portuguesas. Sin embargo, la política retributiva no debe analizarse únicamente desde la perspectiva de los recursos humanos. Los costes de personal representan una de las áreas con mayor impacto financiero en la mayoría de las organizaciones y deben integrarse en una estrategia que contemple simultáneamente los objetivos de retención del talento, productividad y eficiencia fiscal. Un enfoque planificado permite que las empresas adopten decisiones más sostenibles y alineadas con su realidad financiera.
El coste de decidir únicamente en diciembre
Uno de los errores más costosos sigue siendo la ausencia de planificación fiscal a lo largo del año. Todavía hoy existen empresas que únicamente analizan el impacto de los impuestos cuando el ejercicio está a punto de finalizar. En esa fase, muchas de las decisiones que podrían reducir la carga fiscal ya no pueden ser implementadas. La gestión fiscal eficaz debe entenderse como un proceso continuo. Las reuniones periódicas entre la dirección, la contabilidad y los asesores fiscales permiten:
- Supervisar riesgos;
- Anticipar impactos financieros;
- Evaluar inversiones;
- Mejorar procesos internos;
- Evitar sorpresas desagradables en el cierre de las cuentas.
La fiscalidad no es solo cumplimiento, es gestión
Las empresas más competitivas han dejado de ver la fiscalidad únicamente como una obligación legal. Hoy en día, la gestión fiscal es una herramienta de gestión empresarial. Una empresa que conoce sus riesgos analiza regularmente sus indicadores y planifica sus decisiones consigue no solo evitar costes innecesarios, sino también mejorar su capacidad de inversión, crecimiento y creación de valor.
Conclusión
La reducción del tipo del IMPUESTO DE SOCIEDADES al 19% constituye una medida positiva para las empresas en Portugal. Sin embargo, este cambio no garantiza por sí solo una disminución de la carga fiscal efectiva. Los mayores costes siguen estando frecuentemente asociados a tributaciones autónomas excesivas, errores documentales, falta de planificación fiscal y un seguimiento insuficiente de la realidad financiera de la empresa. En un contexto económico cada vez más exigente, la diferencia entre una empresa fiscalmente eficiente y otra menos preparada puede representar miles de euros cada año. La pregunta que todo empresario debería plantearse no es únicamente «¿cuál es el tipo del IMPUESTO DE SOCIEDADES?», sino también «¿estoy gestionando la fiscalidad de mi empresa de la forma más eficiente posible?».
¿Cómo puede ayudar Nominaurea?
En Nominaurea, creemos que la contabilidad y la fiscalidad deben ser mucho más que un conjunto de obligaciones legales. Apoyamos a empresas en todo el territorio nacional mediante un acompañamiento cercano y continuo, ayudando a identificar riesgos, oportunidades y áreas de optimización fiscal. Nuestros servicios incluyen:
- Contabilidad financiera y de gestión;
- Asesoramiento fiscal;
- Planificación tributaria;
- Gestión de nóminas;
- Apoyo a la gestión empresarial;
- Análisis de eficiencia fiscal y financiera.
A través de un enfoque preventivo y estratégico, ayudamos a nuestros clientes a tomar decisiones más informadas y a evitar costes innecesarios, contribuyendo a una gestión más eficiente y sostenible de sus negocios.