

¿Qué cambia en el IRPF en Portugal en 2026?
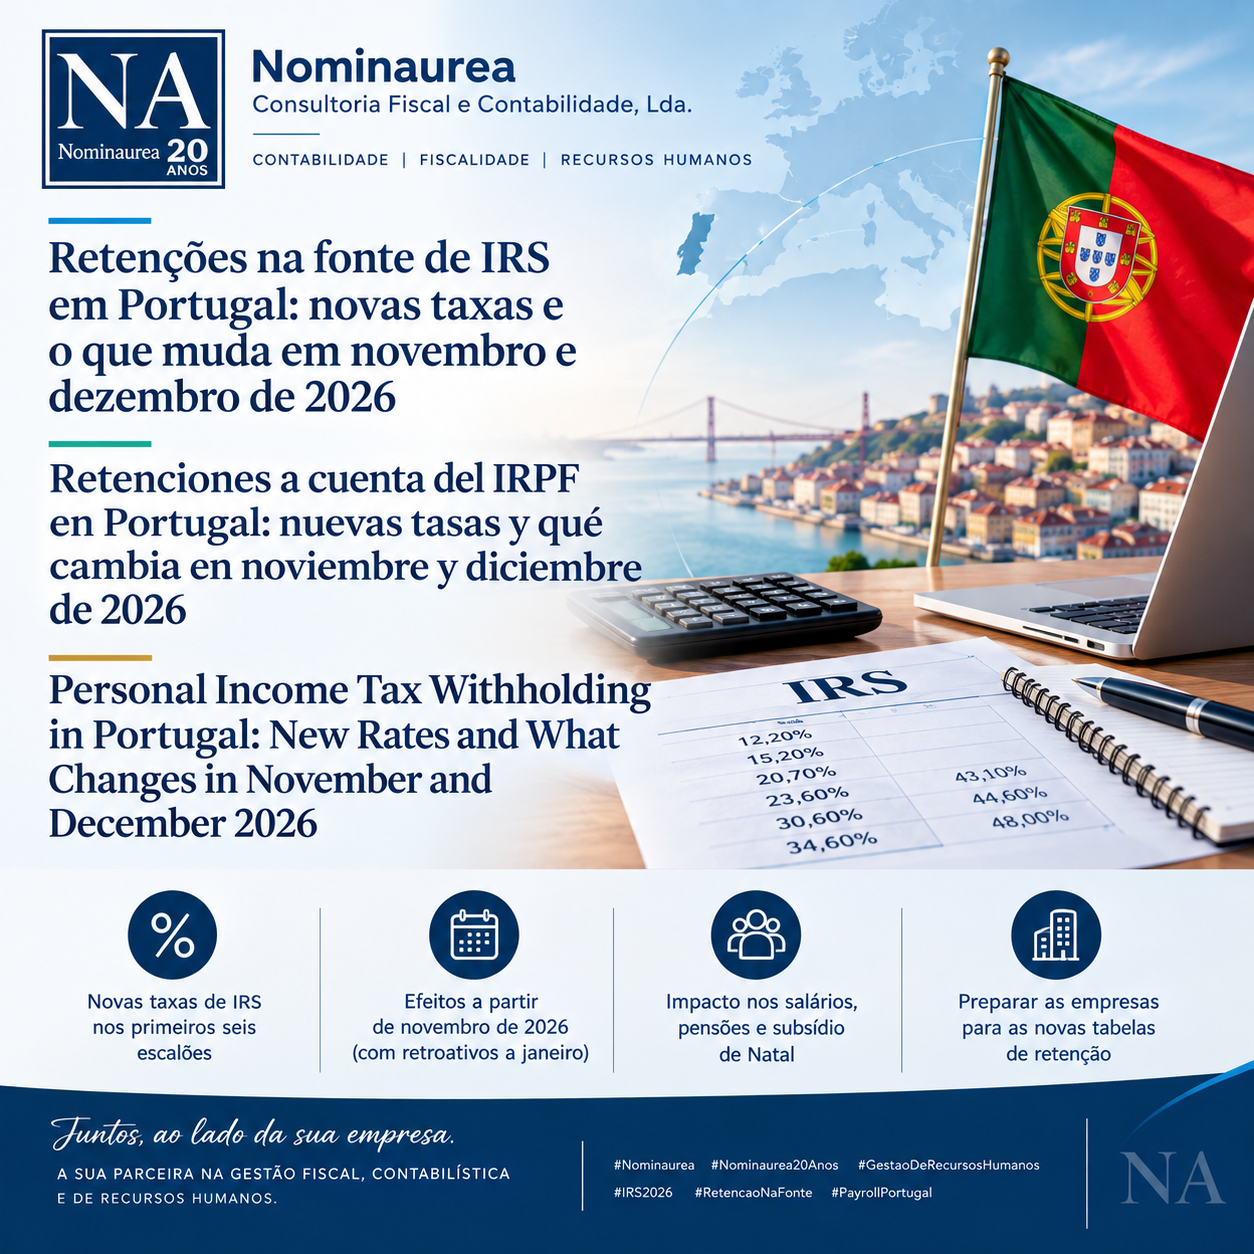
El Gobierno ha presentado una nueva reducción de los tipos generales del IRPF aplicables a los seis primeros tramos de renta.
La reducción varía entre 0,3 y 0,5 puntos porcentuales:
- 1.º tramo: reducción de 0,3 puntos porcentuales;
- del 2.º al 5.º tramo: reducción de 0,5 puntos porcentuales;
- 6.º tramo: reducción de 0,3 puntos porcentuales;
- del 7.º al 9.º tramo: sin modificación del tipo normal.
Los límites de los tramos se mantienen. Por tanto, la modificación afecta a los tipos aplicables, y no a los límites de renta que determinan cada tramo.
Nuevos tipos generales del IRPF para 2026
| Tramo | Renta imponible anual | Tipo actualmente vigente | Nuevo tipo previsto | Reducción |
| 1.º | Hasta €8.342 | 12,50% | 12,20% | -0,30 p.p. |
| 2.º | > €8.342 hasta €12.587 | 15,70% | 15,20% | -0,50 p.p. |
| 3.º | > €12.587 hasta €17.838 | 21,20% | 20,70% | -0,50 p.p. |
| 4.º | > €17.838 hasta €23.089 | 24,10% | 23,60% | -0,50 p.p. |
| 5.º | > €23.089 hasta €29.397 | 31,10% | 30,60% | -0,50 p.p. |
| 6.º | > €29.397 hasta €43.090 | 34,90% | 34,60% | -0,30 p.p. |
| 7.º | > €43.090 hasta €46.566 | 43,10% | 43,10% | — |
| 8.º | > €46.566 hasta €86.634 | 44,60% | 44,60% | — |
| 9.º | Superior a €86.634 | 48,00% | 48,00% | — |
Es importante distinguir entre los tipos del IRPF y los tipos de retención a cuenta
Una de las cuestiones más importantes para las empresas es distinguir entre los tipos generales del IRPF y los tipos de retención a cuenta.
La tabla anterior corresponde a los tipos generales utilizados para determinar el impuesto anual.
Las retenciones a cuenta se calculan mediante tablas específicas que tienen en consideración diferentes situaciones familiares y salariales.
Para 2026 existen, por ejemplo, tablas diferentes para:
- trabajadores solteros sin personas a cargo o casados con dos titulares;
- trabajadores solteros con personas a cargo;
- trabajadores casados, único titular;
- trabajadores con discapacidad;
- pensionistas;
- pensionistas con discapacidad.
Las actuales tablas de retención fueron aprobadas mediante el Despacho n.º 233-A/2026 y se encuentran en vigor para 2026.
Para noviembre y diciembre serán necesarias nuevas tablas de retención, que incorporen la reducción del IRPF y su correspondiente efecto retroactivo.
¿Cuándo se empezará a notar la reducción en el salario?
La intención anunciada por el Gobierno es que la reducción se refleje en las retenciones a cuenta a partir de noviembre de 2026.
Esto significa que los trabajadores deberían empezar a notar el efecto de la modificación en el importe neto recibido a finales de año.
La reducción de las retenciones también funcionará como mecanismo de compensación por las retenciones realizadas entre enero y octubre con las tablas anteriores.
De esta forma, el ajuste permitirá reflejar durante 2026 el efecto de la reducción del impuesto con efectos retroactivos desde enero.
¿Qué ocurre con la paga extraordinaria de Navidad?
La paga extraordinaria de Navidad también será relevante en este proceso.
Dado que la reducción del IRPF deberá reflejarse en las nuevas tablas de retención aplicables a partir de noviembre, el procesamiento de la paga de Navidad tendrá que realizarse de acuerdo con las reglas y tablas que sean oficialmente publicadas.
Para muchas empresas, este será uno de los procesamientos de nómina más importantes del año, por lo que la correcta parametrización del software de payroll será esencial.
¿Y los trabajadores que se encuentran en el 7.º, 8.º o 9.º tramo?
Los tipos generales correspondientes a los tres tramos superiores no sufren modificaciones.
Sin embargo, esto no significa necesariamente que los contribuyentes incluidos en estos tramos no obtengan ningún beneficio.
El IRPF portugués es progresivo. La renta imponible se divide en tramos y cada parte se grava al tipo correspondiente.
Por ello, cuando se reducen los tipos aplicables a los seis primeros tramos, también pueden verse afectados los contribuyentes cuya renta imponible supera el 6.º tramo, respecto de la parte de sus ingresos sometida a los tipos reducidos.
¿Cuál puede ser el impacto en el IRPF de los trabajadores?
El impacto concreto dependerá de la situación individual de cada contribuyente.
En las simulaciones divulgadas por el Gobierno, un trabajador por cuenta ajena, soltero y sin hijos, residente en Portugal continental, podría experimentar una reducción adicional anual del IRPF aproximadamente de:
| Salario bruto mensual | Reducción anual estimada del IRPF |
| €1.000 | €12,10 |
| €1.500 | €65,32 |
| €2.000 | €100,44 |
| €2.500 | €133,28 |
| €3.000 | — |
| €3.500 | €171,50 |
| €4.000 | aproximadamente €172 |
| €5.000 | aproximadamente €172 |
Estos valores son simulaciones y no representan necesariamente el aumento mensual del salario neto, ya que el impacto de las retenciones depende de la situación familiar y de los demás elementos considerados en el cálculo.
¿La reducción es de 0,5 puntos porcentuales o de un 0,5%?
Esta distinción es importante.
Cuando se indica, por ejemplo, que el tipo del 3.º tramo pasa del 21,20% al 20,70%, estamos ante una reducción de 0,5 puntos porcentuales, y no del 0,5%.
Por tanto:
- 12,50% → 12,20% = -0,30 puntos porcentuales;
- 15,70% → 15,20% = -0,50 puntos porcentuales;
- 21,20% → 20,70% = -0,50 puntos porcentuales;
- 24,10% → 23,60% = -0,50 puntos porcentuales;
- 31,10% → 30,60% = -0,50 puntos porcentuales;
- 34,90% → 34,60% = -0,30 puntos porcentuales.
¿Qué deben hacer las empresas?
La modificación tendrá un impacto directo en los departamentos de contabilidad, recursos humanos y payroll.
Las empresas deberán prepararse para:
1. Actualizar el software de procesamiento de nóminas
Una vez publicadas las nuevas tablas de retención, deberán ser correctamente parametrizadas en el software utilizado por la empresa.
2. Revisar los datos de los trabajadores
Deberán comprobarse los elementos que influyen en la retención, especialmente:
- estado civil;
- número de personas a cargo;
- titularidad de los rendimientos;
- eventual situación de discapacidad;
- remuneración mensual.
3. Preparar el procesamiento de nóminas de noviembre
Noviembre deberá ser el primer mes en el que se apliquen las nuevas tablas.
4. Comprobar el tratamiento de la paga extraordinaria de Navidad
El procesamiento de la paga de Navidad deberá respetar las reglas específicas que sean publicadas.
5. Verificar las retenciones efectuadas
Después del procesamiento será importante comprobar que los importes retenidos corresponden a las nuevas reglas.
6. Comprobar los pagos a la Administración Tributaria
Los importes retenidos deberán seguir siendo correctamente declarados e ingresados dentro de los plazos legalmente establecidos.
Efectos retroactivos desde enero de 2026
Uno de los elementos más relevantes de la medida es su efecto retroactivo.
La propuesta prevé que los nuevos tipos sean aplicables a los rendimientos obtenidos durante 2026, aunque la modificación se produzca ya durante el último trimestre del año.
En consecuencia, será necesario compensar la diferencia entre las retenciones realizadas durante los primeros meses del año y las que resultarían de aplicar los nuevos tipos durante todo el ejercicio.
Precisamente mediante las nuevas tablas de retención deberá llevarse a cabo este ajuste durante los últimos meses del año.
¿Cuándo se conocerán las nuevas tablas de retención?
Esta es una cuestión especialmente importante para las empresas.
Los tipos generales ya son conocidos, pero las nuevas tablas mensuales de retención a cuenta para noviembre y diciembre todavía no han sido publicadas.
La propuesta de ley que modifica los tipos fue presentada por el Gobierno ante la Asamblea de la República el 21 de septiembre de 2026. Hasta su aprobación y posterior publicación, los tipos actualmente previstos en la legislación siguen siendo los correspondientes al marco vigente.
Por ello, las empresas no deberían anticipar los importes concretos de las retenciones basándose únicamente en la tabla de tipos generales.
Será necesario esperar a la publicación de las tablas oficiales de retención a cuenta.
Conclusión
2026 estará marcado por una nueva reducción del IRPF en Portugal.
La propuesta prevé la reducción de los tipos generales del 1.º al 6.º tramo, pasando respectivamente a 12,20%, 15,20%, 20,70%, 23,60%, 30,60% y 34,60%. Los tipos correspondientes a los tres tramos superiores permanecen sin cambios.
La medida tendrá efectos sobre los rendimientos de todo el año 2026 y deberá reflejarse en las retenciones a cuenta a partir de noviembre.
Para trabajadores y pensionistas, el principal efecto se producirá en el importe neto recibido durante los últimos meses del año.
Para las empresas, el reto será garantizar una correcta transición entre las tablas actualmente vigentes y las nuevas tablas de retención, incluido el procesamiento de la paga extraordinaria de Navidad.
Es importante, no obstante, distinguir los nuevos tipos generales del IRPF de las tablas de retención a cuenta: estas últimas todavía deberán ser publicadas oficialmente para noviembre y diciembre de 2026.
¿Cómo puede ayudar Nominaurea?
Nominaurea – Consultoría Fiscal y Contabilidad, Lda. acompaña a empresas en la gestión de recursos humanos y el procesamiento de nóminas, garantizando el correcto tratamiento de las remuneraciones y de sus correspondientes obligaciones fiscales y contributivas.
En un período de modificación de las reglas del IRPF, nuestro equipo puede ayudar a las empresas con la actualización del procesamiento de nóminas, la parametrización de las nuevas tablas de retención, la validación de los importes de IRPF, el procesamiento de la paga extraordinaria de Navidad y el cumplimiento de las obligaciones ante la Administración Tributaria y la Seguridad Social portuguesa.
La correcta aplicación de las nuevas reglas es esencial para garantizar que los trabajadores reciben el importe neto correspondiente y que las empresas cumplen adecuadamente sus obligaciones fiscales.